La tassa di urbanizzazione colpisce ogni superficie chiusa e coperta la cui altezza sotto il soffitto supera 1,80 m, garage incluso. Il garage entra quindi nel calcolo non appena viene rilasciata un’autorizzazione urbanistica per la sua creazione. La questione si complica quando non si costruisce nulla di nuovo, ma si trasforma un garage esistente in una stanza abitabile.
Trasformazione di un garage esistente in stanza abitabile: quando si attiva la tassa di urbanizzazione
Un garage già costruito, già dichiarato, ha normalmente generato una tassa di urbanizzazione al momento della sua costruzione iniziale. La sua superficie imponibile è stata contabilizzata in quel momento. Convertire questo spazio in camera, ufficio o soggiorno non crea una superficie imponibile aggiuntiva nel senso stretto, poiché i metri quadrati esistono già nell’involucro dell’edificio.
Il tranello si trova altrove. Se la trasformazione modifica la destinazione del locale e richiede un permesso di costruire o una dichiarazione preventiva, l’amministrazione può considerare che ci sia creazione di superficie di pavimento. La superficie di pavimento esclude le aree di parcheggio, ma include le stanze abitabili. Passando da “parcheggio” a “abitazione”, la superficie di pavimento dell’edificio aumenta sulla carta, anche se non è stato aggiunto alcun muro.
In pratica, la tassa di urbanizzazione si calcola sulla superficie imponibile creata dall’operazione autorizzata. Se il modulo di dichiarazione preventiva o di permesso di costruire mostra una nuova superficie imponibile (perché il cambiamento di destinazione comporta una riqualificazione), la tassa è dovuta. La relazione tra garage e tassa di urbanizzazione non si limita quindi alla costruzione nuova: riguarda anche i cambiamenti di destinazione dichiarati.
Al contrario, se il garage mantiene la sua destinazione di parcheggio e i lavori si limitano a un allestimento interno senza modificare né la superficie né la destinazione, non è richiesta alcuna autorizzazione urbanistica e la tassa non si applica.
Superficie imponibile del garage: cosa considera il modulo urbanistico
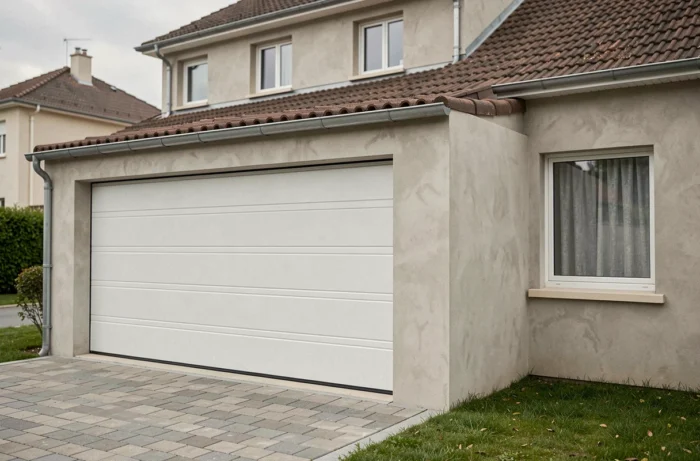
Tutta superficie chiusa e coperta superiore a 1,80 m di altezza sotto il soffitto è imponibile. Per un garage, ciò significa che i muri, la porta (anche basculante) e il tetto sono sufficienti a caratterizzare uno spazio chiuso e coperto. Un carport aperto su uno o più lati non rientra in questa definizione.
Il calcolo si basa sulla superficie misurata al nucleo interno delle facciate. Si deducono poi gli spessori dei muri, le aperture delle scale e le superfici sotto 1,80 m. Per un garage rettangolare standard, la superficie imponibile corrisponde quasi alla superficie interna totale.
Garage chiuso, carport e riparo: distinzioni pratiche
- Un garage chiuso su quattro lati con porta e tetto genera superficie imponibile in tutti i casi, che sia attaccato alla casa o indipendente.
- Un carport (struttura aperta con tetto ma senza muri su almeno un lato) non è chiuso: non crea superficie imponibile, ma crea un’impronta a terra e può richiedere una dichiarazione preventiva.
- Un riparo semi-aperto (tre muri e un lato libero) si colloca in una zona grigia. La valutazione dipende dal servizio istruttore locale, ma la maggior parte dei comuni lo considera non chiuso.
Questa distinzione ha un impatto diretto sull’importo della tassa. Un carport evita la superficie imponibile ma non l’impronta a terra, il che influisce sulla scelta dell’autorizzazione urbanistica senza necessariamente attivare la tassa di urbanizzazione sulla base della superficie.
Calcolo della tassa di urbanizzazione per un garage: valore forfettario e tassi applicabili
La tassa di urbanizzazione si calcola moltiplicando la superficie imponibile per un valore forfettario al metro quadrato, poi per i tassi votati dal comune e dal dipartimento. Il valore forfettario viene revisionato ogni anno mediante decreto ministeriale. Differisce tra l’Île-de-France e il resto del territorio.
Tasso comunale e tasso dipartimentale: l’effetto moltiplicatore
Il tasso comunale varia generalmente tra l’1% e il 5%, ma alcuni settori definiti da delibera del consiglio comunale possono applicare un tasso maggiorato che può raggiungere il 20%. Il tasso dipartimentale si aggiunge. La somma dei due determina l’importo finale.
Un garage di dimensioni modeste in un comune con tasso basso genera una tassa limitata. Lo stesso garage in un settore con tasso maggiorato può rappresentare un costo sensibilmente più elevato. Raccomandiamo di consultare la delibera comunale vigente prima di presentare il dossier, poiché il tasso applicabile è quello in vigore alla data di rilascio dell’autorizzazione.
Impronta a terra del garage e soglia dell’autorizzazione urbanistica
L’impronta a terra corrisponde alla proiezione verticale del volume del garage sul suolo. A differenza della superficie di pavimento, l’impronta a terra contabilizza il garage in tutti i casi, che sia aperto o chiuso.
Questo calcolo determina il tipo di autorizzazione necessaria:
- Fino a 5 m² di impronta a terra, non è richiesta alcuna formalità (eccetto in settore protetto).
- Tra 5 m² e 20 m² (o 40 m² in zona urbana coperta da un PLU), è sufficiente una dichiarazione preventiva dei lavori.
- Oltre questi limiti, è obbligatorio un permesso di costruire.
Il superamento della soglia del permesso di costruire può anche attivare l’obbligo di ricorrere a un architetto se la superficie di pavimento totale della casa supera un certo limite. L’impronta a terra del garage conta in questo calcolo globale, anche se la sua superficie di pavimento è esclusa per il parcheggio.
La scelta tra garage chiuso e carport va oltre la semplice preferenza estetica: condiziona la superficie imponibile, il tipo di autorizzazione e, a cascata, l’importo della tassa di urbanizzazione. Un progetto ben calibrato in anticipo, con una lettura incrociata dell’impronta a terra e della superficie imponibile, evita brutte sorprese al ricevimento dell’avviso di tassazione.