Die Entwicklungssteuer betrifft jede geschlossene und überdachte Fläche, deren Höhe über 1,80 m liegt, einschließlich Garagen. Die Garage wird daher in die Berechnung einbezogen, sobald eine Baugenehmigung für ihre Errichtung erteilt wird. Die Frage wird komplizierter, wenn nichts Neues gebaut wird, sondern eine bestehende Garage in einen Wohnraum umgewandelt wird.
Umwandlung einer bestehenden Garage in einen Wohnraum: wann die Entwicklungssteuer fällig wird
Eine bereits gebaute, bereits deklarierte Garage hat normalerweise bei ihrer ursprünglichen Errichtung eine Entwicklungssteuer generiert. Ihre steuerpflichtige Fläche wurde zu diesem Zeitpunkt erfasst. Die Umwandlung dieses Raums in ein Schlafzimmer, ein Büro oder ein Wohnzimmer schafft keine zusätzliche steuerpflichtige Fläche im engeren Sinne, da die Quadratmeter bereits im Gebäude vorhanden sind.
Die Falle liegt woanders. Wenn die Umwandlung die Nutzung des Raums ändert und eine Baugenehmigung oder eine vorherige Erklärung erfordert, kann die Verwaltung dies als Schaffung von Geschossfläche betrachten. Die Geschossfläche schließt Parkflächen aus, umfasst jedoch Wohnräume. Wenn man von „Parken“ zu „Wohnen“ wechselt, erhöht sich die Geschossfläche des Gebäudes auf dem Papier, auch wenn keine Wände hinzugefügt wurden.
In der Praxis wird die Entwicklungssteuer auf der Grundlage der durch die genehmigte Maßnahme geschaffenen steuerpflichtigen Fläche berechnet. Wenn das Formular für die vorherige Erklärung oder die Baugenehmigung eine neue steuerpflichtige Fläche ausweist (weil die Nutzungsänderung eine Umqualifizierung nach sich zieht), ist die Steuer fällig. Das Verhältnis zwischen Garage und Entwicklungssteuer beschränkt sich also nicht nur auf Neubauten: Es betrifft auch die deklarierten Nutzungsänderungen.
Im Gegensatz dazu, wenn die Garage ihre Parknutzung beibehält und die Arbeiten auf Innenausbau beschränkt sind, ohne die Fläche oder die Nutzung zu ändern, ist keine Baugenehmigung erforderlich und die Steuer findet keine Anwendung.
Steuerpflichtige Fläche der Garage: was das Bauformular berücksichtigt
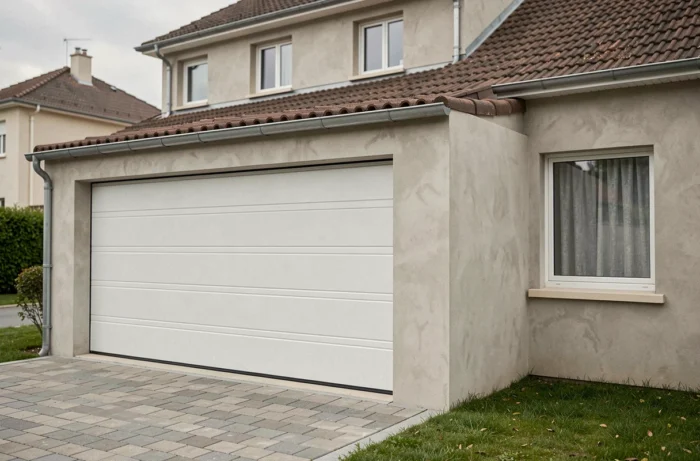
Jede geschlossene und überdachte Fläche über 1,80 m Höhe ist steuerpflichtig. Für eine Garage bedeutet dies, dass die Wände, die Tür (auch wenn sie schwenkbar ist) und das Dach ausreichen, um einen geschlossenen und überdachten Raum zu kennzeichnen. Ein Carport, der auf einer oder mehreren Seiten offen ist, fällt nicht unter diese Definition.
Die Berechnung basiert auf der Fläche, die an den inneren Wänden gemessen wird. Dann werden die Wandstärken, die Treppenöffnungen und die Flächen unter 1,80 m abgezogen. Für eine standardmäßige rechteckige Garage entspricht die steuerpflichtige Fläche nahezu der gesamten Innenfläche.
Geschlossene Garage, Carport und Unterstand: praktische Unterscheidungen
- Eine geschlossene Garage auf vier Seiten mit Tür und Dach generiert in jedem Fall steuerpflichtige Fläche, unabhängig davon, ob sie an das Haus angebaut oder unabhängig ist.
- Ein Carport (offene Struktur mit Dach, aber ohne Wände auf mindestens einer Seite) ist nicht geschlossen: Er schafft keine steuerpflichtige Fläche, aber er erzeugt eine Grundfläche und kann eine vorherige Erklärung erfordern.
- Ein halb-offener Unterstand (drei Wände und eine freie Seite) befindet sich in einer Grauzone. Die Bewertung hängt vom zuständigen lokalen Dienst ab, aber die Mehrheit der Gemeinden betrachtet ihn als nicht geschlossen.
Diese Unterscheidung hat direkte Auswirkungen auf die Höhe der Steuer. Ein Carport vermeidet die steuerpflichtige Fläche, aber nicht die Grundfläche, was die Wahl der Baugenehmigung beeinflusst, ohne notwendigerweise die Entwicklungssteuer auf der Grundlage der Fläche auszulösen.
Berechnung der Entwicklungssteuer für eine Garage: Pauschalwert und anwendbare Sätze
Die Entwicklungssteuer wird berechnet, indem die steuerpflichtige Fläche mit einem Pauschalwert pro Quadratmeter multipliziert und dann mit den von der Gemeinde und dem Departement beschlossenen Sätzen multipliziert wird. Der Pauschalwert wird jährlich durch ministeriellen Erlass aktualisiert. Er unterscheidet sich zwischen Île-de-France und dem Rest des Gebiets.
Gemeindesatz und Departementsatz: der Multiplikatoreffekt
Der Gemeindesatz variiert normalerweise zwischen 1 % und 5 %, aber bestimmte Sektoren, die durch Beschluss des Gemeinderats definiert sind, können einen erhöhten Satz von bis zu 20 % anwenden. Der Departementsatz wird hinzugefügt. Die Summe beider bestimmt den Endbetrag.
Eine kleine Garage in einer Gemeinde mit niedrigem Satz generiert eine begrenzte Steuer. Dieselbe Garage in einem Sektor mit erhöhtem Satz kann deutlich höhere Kosten verursachen. Wir empfehlen, den geltenden Gemeinderatsbeschluss zu konsultieren, bevor Sie den Antrag einreichen, da der anwendbare Satz der zum Zeitpunkt der Erteilung der Genehmigung geltende ist.
Grundfläche der Garage und Schwellenwert der Baugenehmigung
Die Grundfläche entspricht der vertikalen Projektion des Volumens der Garage auf den Boden. Im Gegensatz zur Geschossfläche wird die Grundfläche in jedem Fall gezählt, unabhängig davon, ob die Garage offen oder geschlossen ist.
Diese Berechnung bestimmt die Art der erforderlichen Genehmigung:
- Bis zu 5 m² Grundfläche sind keine Formalitäten erforderlich (außer in geschützten Bereichen).
- Zwischen 5 m² und 20 m² (oder 40 m² in städtischen Gebieten, die von einem PLU abgedeckt sind) reicht eine vorherige Erklärung der Arbeiten aus.
- Über diese Schwellen hinaus ist eine Baugenehmigung erforderlich.
Das Überschreiten der Schwelle für die Baugenehmigung kann auch die Verpflichtung zur Hinzuziehung eines Architekten auslösen, wenn die gesamte Geschossfläche des Hauses einen bestimmten Höchstwert überschreitet. Die Grundfläche der Garage zählt in dieser Gesamtrechnung, auch wenn ihre Geschossfläche für das Parken ausgeschlossen ist.
Die Wahl zwischen geschlossener Garage und Carport geht über die bloße ästhetische Präferenz hinaus: Sie bestimmt die steuerpflichtige Fläche, die Art der Genehmigung und in der Folge die Höhe der Entwicklungssteuer. Ein gut durchdachtes Projekt im Vorfeld, mit einer Querverbindung zwischen Grundfläche und steuerpflichtiger Fläche, vermeidet unangenehme Überraschungen bei Erhalt des Steuerbescheids.