La taxe d’aménagement frappe toute surface close et couverte dont la hauteur sous plafond dépasse 1,80 m, garage compris. Le garage entre donc dans le calcul dès qu’une autorisation d’urbanisme est délivrée pour sa création. La question se complique quand on ne construit rien de neuf, mais qu’on transforme un garage existant en pièce de vie.
Transformation d’un garage existant en pièce habitable : quand la taxe d’aménagement se déclenche
Un garage déjà bâti, déjà déclaré, a normalement généré une taxe d’aménagement lors de sa construction initiale. Sa surface taxable a été comptabilisée à ce moment-là. Convertir cet espace en chambre, en bureau ou en salon ne crée pas de surface taxable supplémentaire au sens strict, puisque les mètres carrés existent déjà dans l’enveloppe du bâtiment.
Le piège se situe ailleurs. Si la transformation modifie la destination du local et nécessite un permis de construire ou une déclaration préalable, l’administration peut considérer qu’il y a création de surface de plancher. La surface de plancher exclut les aires de stationnement, mais inclut les pièces habitables. En passant de « stationnement » à « habitation », la surface de plancher du bâtiment augmente sur le papier, même si aucun mur n’a été ajouté.
En pratique, la taxe d’aménagement se calcule sur la surface taxable créée par l’opération autorisée. Si le formulaire de déclaration préalable ou de permis de construire fait apparaître une surface taxable nouvelle (parce que le changement de destination entraîne une requalification), la taxe est due. La relation entre garage et taxe d’aménagement ne se limite donc pas à la construction neuve : elle concerne aussi les changements de destination déclarés.
À l’inverse, si le garage conserve sa destination de stationnement et que les travaux se limitent à de l’aménagement intérieur sans modifier ni la surface ni la destination, aucune autorisation d’urbanisme n’est requise et la taxe ne s’applique pas.
Surface taxable du garage : ce que le formulaire d’urbanisme prend en compte
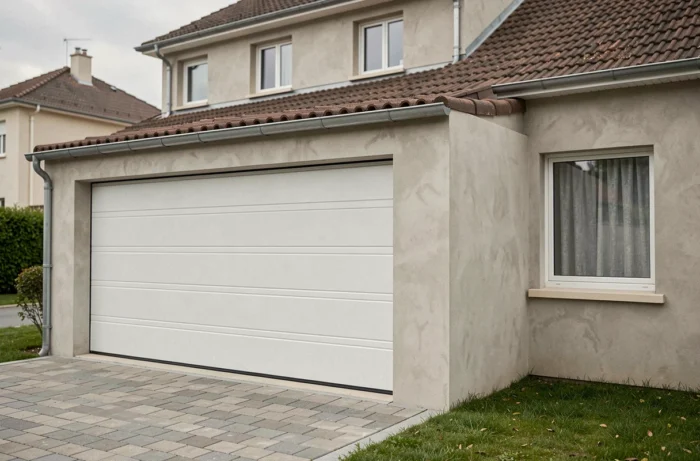
Toute surface close et couverte supérieure à 1,80 m de hauteur sous plafond est taxable. Pour un garage, cela signifie que les murs, la porte (même basculante) et la toiture suffisent à caractériser un espace clos et couvert. Un carport ouvert sur un ou plusieurs côtés n’entre pas dans cette définition.
Le calcul repose sur la surface mesurée au nu intérieur des façades. On déduit ensuite les épaisseurs de murs, les trémies d’escalier et les surfaces sous 1,80 m. Pour un garage rectangulaire standard, la surface taxable correspond quasiment à la surface intérieure totale.
Garage fermé, carport et abri : distinctions pratiques
- Un garage fermé sur quatre côtés avec porte et toiture génère de la surface taxable dans tous les cas, qu’il soit accolé à la maison ou indépendant.
- Un carport (structure ouverte avec toiture mais sans murs sur au moins un côté) n’est pas clos : il ne crée pas de surface taxable, mais il crée de l’emprise au sol et peut nécessiter une déclaration préalable.
- Un abri semi-ouvert (trois murs et un côté libre) se situe dans une zone grise. L’appréciation dépend du service instructeur local, mais la majorité des communes le considèrent comme non clos.
Cette distinction a un impact direct sur le montant de la taxe. Un carport évite la surface taxable mais pas l’emprise au sol, ce qui influence le choix de l’autorisation d’urbanisme sans nécessairement déclencher la taxe d’aménagement sur la base de la surface.
Calcul de la taxe d’aménagement pour un garage : valeur forfaitaire et taux applicables
La taxe d’aménagement se calcule en multipliant la surface taxable par une valeur forfaitaire au mètre carré, puis par les taux votés par la commune et le département. La valeur forfaitaire est révisée chaque année par arrêté ministériel. Elle diffère entre l’Île-de-France et le reste du territoire.
Taux communal et taux départemental : l’effet multiplicateur
Le taux communal varie généralement entre 1 % et 5 %, mais certains secteurs définis par délibération du conseil municipal peuvent appliquer un taux majoré pouvant atteindre 20 %. Le taux départemental s’ajoute. Le cumul des deux détermine le montant final.
Un garage de taille modeste dans une commune à taux faible génère une taxe limitée. Le même garage dans un secteur à taux majoré peut représenter un coût sensiblement plus élevé. Nous recommandons de consulter la délibération communale en vigueur avant de déposer le dossier, car le taux applicable est celui en vigueur à la date de délivrance de l’autorisation.
Emprise au sol du garage et seuil de l’autorisation d’urbanisme
L’emprise au sol correspond à la projection verticale du volume du garage au sol. Contrairement à la surface de plancher, l’emprise au sol comptabilise le garage dans tous les cas, qu’il soit ouvert ou fermé.
Ce calcul détermine le type d’autorisation nécessaire :
- Jusqu’à 5 m² d’emprise au sol, aucune formalité n’est requise (sauf secteur protégé).
- Entre 5 m² et 20 m² (ou 40 m² en zone urbaine couverte par un PLU), une déclaration préalable de travaux suffit.
- Au-delà de ces seuils, un permis de construire est obligatoire.
Le franchissement du seuil du permis de construire peut aussi déclencher l’obligation de recours à un architecte si la surface de plancher totale de la maison dépasse un certain plafond. L’emprise au sol du garage compte dans ce calcul global, même si sa surface de plancher est exclue pour le stationnement.
Le choix entre garage fermé et carport dépasse la simple préférence esthétique : il conditionne la surface taxable, le type d’autorisation et, en cascade, le montant de la taxe d’aménagement. Un projet bien calibré en amont, avec une lecture croisée de l’emprise au sol et de la surface taxable, évite les mauvaises surprises à la réception de l’avis de taxation.